Domain independer.de kaufen?
Wir ziehen mit dem Projekt
independer.de um.
Sind Sie am Kauf der Domain
independer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain independer.de kaufen?
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Ähnliche Suchbegriffe für Independer
Top-Angebote
Produkte zum Begriff Independer:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung unterscheiden sich diese Aspekte jedoch. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftung und die Schadensregulierung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der Haftungspflicht festzulegen, um im Schadensfall ausreichend abgesichert zu sein. **
-
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung können sich diese Aspekte jedoch unterscheiden. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftungsregelungen und die Schadensabwicklung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der abgedeckten Risiken genau zu definieren, um im Schadensfall ausreichend geschützt **


Welche rechtlichen Aspekte sollten bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z. B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags sollten zunächst die gesetzlichen Vorschriften und Regelungen des Versicherungsvertragsrechts beachtet werden. Dies umfasst unter anderem die Transparenz- und Informationspflichten des Versicherers sowie die Rechte und Pflichten des Versicherungsnehmers. Je nach Art der Versicherung können sich die rechtlichen Aspekte jedoch unterscheiden. Bei einer Lebensversicherung müssen beispielsweise besondere Regelungen zur Vererbbarkeit und Auszahlung beachtet werden, während bei einer Autoversicherung die gesetzlichen Anforderungen an den Versicherungsschutz und die Haftung im Straßenverkehr relevant sind. Bei einer Haftpflichtversicherung sind wiederum die Deckungssummen und die Haftungsfragen von besonderer Bedeutung, da hier die Absicherung gegen Sch **
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
Top-Angebote
Produkte zum Begriff Independer:
-
Hochleistungs-Akku wie Duracell DR202 Smart, DR202S, DR36, DR36S, EMC36, LIP967, ME202BB, 6600mAh PEACOCK INDEPENDER 500Dieser leistungsstarke Ersatzakku bringt neue Energie in Ihr Gerät. Mit 6600 mAh sorgt er für eine zuverlässige Stromversorgung und ermöglicht einen schnellen, unkomplizierten Austausch. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)Li-Ion - Lithium-IonenSpannung11.1 VKapazität6600 mAhAbmessungen (L × B × H)140 mm × 89 mm × 20 mmGewicht422 g Kompatibilität: 1100DB, 210DB, 6200A, 6200M, 6400A, 6400M, 6800M, 8600T, AQUARIUS, ARIES, ATHENA, DESIGNOTE, E12 SERIES, ERA-1000, EZ BOOK 800, GEMLITE 1075, GREENNOTE, MEDIA TOPLINE 86, MINT6200, MVA-6670, MVA-6690, N8860D, NB6600, NB6730, NB8600, NEWVIDYNOTE, OPENNOTE 820, PICO 668 ME202BB, POWERBOOK 5CD, SUBMARINE, TEKBOOK 822, TNB5500, TNB5600, VAGUERU, VALIANT 5340AS, VALIANT 5350, VALIANT 6370, VALIANT 6380, VALIANT 6480, VALIANT 6480IPTD, VALIANT 6481, VALIANT 6481CIPTD, VALIANT 671DP, XTREMA 423S Der Artikel ist kein Original.72,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
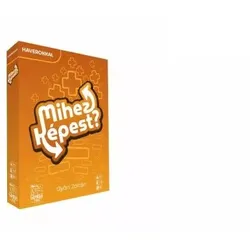
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
Ähnliche Suchbegriffe für Independer
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung unterscheiden sich diese Aspekte jedoch. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftung und die Schadensregulierung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der Haftungspflicht festzulegen, um im Schadensfall ausreichend abgesichert zu sein. **
-
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung können sich diese Aspekte jedoch unterscheiden. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftungsregelungen und die Schadensabwicklung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der abgedeckten Risiken genau zu definieren, um im Schadensfall ausreichend geschützt **
-
Welche rechtlichen Aspekte sollten bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z. B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags sollten zunächst die gesetzlichen Vorschriften und Regelungen des Versicherungsvertragsrechts beachtet werden. Dies umfasst unter anderem die Transparenz- und Informationspflichten des Versicherers sowie die Rechte und Pflichten des Versicherungsnehmers. Je nach Art der Versicherung können sich die rechtlichen Aspekte jedoch unterscheiden. Bei einer Lebensversicherung müssen beispielsweise besondere Regelungen zur Vererbbarkeit und Auszahlung beachtet werden, während bei einer Autoversicherung die gesetzlichen Anforderungen an den Versicherungsschutz und die Haftung im Straßenverkehr relevant sind. Bei einer Haftpflichtversicherung sind wiederum die Deckungssummen und die Haftungsfragen von besonderer Bedeutung, da hier die Absicherung gegen Sch **
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.